T
Selasa, 20 November 2012

Jumat, 13 Juli 2012
KEBIJAKAN TRANSFER AC. MILAN
Okeeey, sebelunya gw pengen ngasi tau bahwa gw adalah SEORANG MILANISTI INDONESIA dan berada di SEZION JAKARTA dan SEZION AMBON..
Naaaah, posting kali ini, gw pengen ngasi tau buat MILANISTI INDONESIA semuanya ALASAN mengapa GALLIANI and BERLUSCONI selalu membeli pemain MURAH dan menjual pemain MAHAL (SLALU PENGEN CARI KEUNTUNGAN) *yaah iya Laah jelas, semua MANEJEMEN dari SEMUA CLUB SEPAK BOLA di DUNIA juga pengen cari keuntungan, krn jika rugi maka CLUB itu akan di coret dari KOMPETISI-KOMPETISI DUNIA*
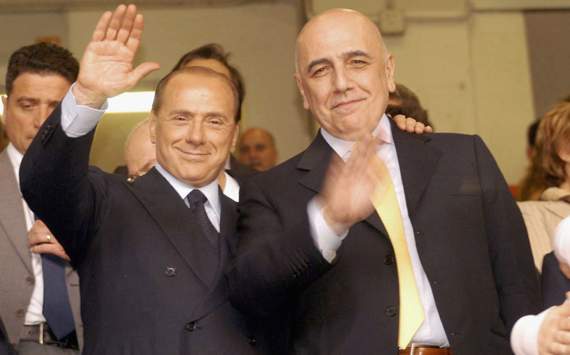
ini ni TENTANG KEBIJAKAN TRANSFER AC. MILAN khususnya dan di ITALY umumnya..(banyak MILANISTI jg yang mengatakan MILAN suka pemain gratisan,atau yang habis masa kontrak,)
ne WAJIB baca!!!
Berikut sedikit penjelasan yang gw dapat infonya :
1. Intinya, mudah saja bila Berlusconi mengucurkan dana €30-40jt untuk transfer, tapi kenyataanya tak semudah itu, ada Financial Fair Play
2. Dan pemerintah Italia yang sangat tidak mendukung klub sepak bola sebagai sebuah industri seperti di Spanyol, Inggris atau Jerman.
3. Mulai dari pajak super tinggi untuk pemain superstar bergaji selangit, mempersulit klub membangun stadion sendiri, pemerataan hak siar.
4. Sehingga tidak hanya Milan, saya sangat meragukan akan ada pemain berbanderol diatas 25jt Euro mendarat di Italia.
5. Khususnya klub italia yang sudah "royal" musim ini, seperti Juventus atau Roma, ragu bisa aktif di bursa tanpa ada pemain yg dijual/out
6. Banyak yang tanya apa itu Financial Fair Play (FFP), saya jelaskan secara singkat, Financial Fair Play adalah suatu aturan oleh UEFA..
7. Yang bertujuan untuk menyehatkan klub-klub di Eropa dalam hal keuangan, singkatnya klub Erupa yang mengalami kerugian terus menerus akan di diskors dari segala even yang diadakan UEFA, termasuk UCL, dan EL, dan FFP hanya melihat laba rugi suatu klub dari semua kegiatan.
8. Yang ada hubungannya dengan sepak bola seperti pemasukkan dari tiket stadion, penjualan merchandise, pemain, hak siar, hadiah turnamen
9. dan ini yang terpenting, segala kerugian klub yang DITUTUP menggunakan dana pribadi pemilik.presiden, tidak dianggap sbg pemasukkan klub.
10. Sehingga apabila suatu klub mengalami rugi atau pemasukkan lebih kecil daripada pengeluaran, dan ditutup pemilik/presiden klub tetap..
11. tetap akan dihitung sebagai rugi oleh peraturan Financial Fair Play, yang buntutnya klub tersebut akan dicoret dari semua ajang UEFA.
12. Hal ini tentu memukul klub Italia yang seperti saya sebutkan tadi peraturannya tidak mendukung sebuah klub sepak bola sebagai industri.
13. Kenapa saya bilang tidak mendukung klub sepak bola Italia sebagai industri?Salah satunya adalah perolehan hak siar kolektif Italia yang berlaku pada musim 2010/2011 yaitu dimana semua perolehan pemasukkan dari haksiar sebanyak 40% dibagi rata kesemua klub Serie A..
14. Sedangkan sisanya 30% dari hasil musim sebelumnya (5% musim lalu, 15% 5 tahun terakhir, 10% dari 1946 sampai 6 musim sebelumnya)
15. dan 30% lagi dari populasi kota klub (5%) dan jumlah fans (25%). Ini artinya tim besar harus berbagi pemasukkan haksiar dg tim lain.
16. Ini berbeda dengan liga lain, seperti La Liga yang hak siarnya hampir 70% dikuasai oleh duo Barcelona - Real Madrid sendiri.
17. Belum lagi pajak di Italia yg sangat tinggi untuk pemain bintang bergaji selangit, yg membuat superstar mungkin pikir2 untuk ke Italia.
18. Karena peraturan2 Italia diatas menyebabkan justru klub-klub menengah kebawah yang mendapatkan laba dilaporan keuangannya diakhir musim.
19. Sedang klub2 besar merugi besar, lihat saja dlm kurun 2008-09 smpe 2010-11 Inter rugi €310.3jt, Milan rugi €146.4jt, Juve €99.8jt.
21. Dan klub seperti Lazio untung €20,3jt, Catania untung €19.9jt dan Napoli €15.5jt.
Itulah tadi sedikit gambaran, mngapa Milan "hemat" bgt dlm bursa transfer, sbenernya ada beberapa cara IMO agar Milan jor2an dlm transfer :
1.Cara pertama agar Milan bisa membeli pemain mahal dalam transfer ialah menjual bintangnya, tapi tak yakin akan dpt ganti nilai yg sama..
2. Mendapat dana segar dari investor asing dalam bentuk investasi seperti sarana/prasarana sehingga dihitung pemasukkan klub oleh FFP...
3. Terakhir, peran serta fans, bagi yang mampu, ayo pensiun dari Jersey KW Thai beralih beli yang ori Adidas Store, bukan grade ori loh ya :S
4. Seperti yang dilakukan Milan skrg ini, mempertahankan bintang dan mendapat tambahan pemain dari free transfer, kepemilikan bersama, loan.
Nggak kebayang kan puyengnya jadi opa Galliani setelah tahu gimana keadaan Italia, pantesan rambutnya opa Galliani hampir musnah..! tapi bersyukurLah AC MILAN yang mempunyai GALLIANI yg CERDAS dalam MELOBI-LOBI PEMAIN... hahahaha
(ini kudu di hafal dan di pahami yaaaa bagi MILANISTI jika ingin ADA PEMBELAAN saat fans" club lain menghina kita)
_SEKIAN_
FORZA MILAN PER SEMPRE!!
referensi : - http://swissramble.blogspot.com/2012/05/milan-warning-signs.html
Senin, 09 Juli 2012
IMPLEMENTASI SISTEM INFORMASI
sebelum keta tau apa yang di maksud
dengan IMPLEMENTASI SISTEM INFORMASI, kita kaji ulu satu persatu.
IMPLEMENTAS
Implementasi adalah menempatkan suatu
sistem baru ke operasi yang ada di suatu perusahaan
Tahapan yang ada pada implementasi kurang lebih ada 4 yaitu:
1. Membuat dan menguji sistem basisdata dan jaringan
Dalam tahapan menggunakan basisdata yang telah ada serta mengkoneksikannya pada jaringan untuk dapat masing-masing komputer yang dimaksudkan untuk memakai/memanfaatkan basisdata agar dapat mengambil dan mengolah data.
2. Membuat dan Menguji Program
Dalam tahap ini program dibuat dengan menggunakan pemrograman yang telah disepakati kemudian diujikan terlebih dahulu program tersebut apakah sudah layak pakai/ sudah tidak ada kejanggalan (bug) dalam program yang telah dibangun dengan pemrograman yang telah disepakati.
3. Memasang dan menguji sistem baru
Setelah 2 tahap diatas fix (telah sesuai yg diharapkan) maka dalam tahap ini diujicobakanlah semua itu dalam satu kesatuan dan dilihat kembali apakah sudah sesuai atau tidak.
4. Mengirim sistem baru kedalam operasi
Setelah tahapan memasang dan menguji selesai, siaplah sistem tersebut dioperasikan kedalam kegiatan sehari-hari pada perusahaan
Tahapan yang ada pada implementasi kurang lebih ada 4 yaitu:
1. Membuat dan menguji sistem basisdata dan jaringan
Dalam tahapan menggunakan basisdata yang telah ada serta mengkoneksikannya pada jaringan untuk dapat masing-masing komputer yang dimaksudkan untuk memakai/memanfaatkan basisdata agar dapat mengambil dan mengolah data.
2. Membuat dan Menguji Program
Dalam tahap ini program dibuat dengan menggunakan pemrograman yang telah disepakati kemudian diujikan terlebih dahulu program tersebut apakah sudah layak pakai/ sudah tidak ada kejanggalan (bug) dalam program yang telah dibangun dengan pemrograman yang telah disepakati.
3. Memasang dan menguji sistem baru
Setelah 2 tahap diatas fix (telah sesuai yg diharapkan) maka dalam tahap ini diujicobakanlah semua itu dalam satu kesatuan dan dilihat kembali apakah sudah sesuai atau tidak.
4. Mengirim sistem baru kedalam operasi
Setelah tahapan memasang dan menguji selesai, siaplah sistem tersebut dioperasikan kedalam kegiatan sehari-hari pada perusahaan
SISTEM
Terdapat dua kelompok pendekatan didalam mendefinisikan sistem,
yaitu yangmenekankan pada prosedurnya dan yang menekankan pada komponen atau
elemennya. Pendekatan sistem yang lebih menekankan pada prosedur
mendefinisikan sistem sebagai berikut ini :
Suatu sistem adalah suatu jaringan kerja dari prosedur-prosedur yang saling
berhubungan, berkumpul bersama-sama untuk melakukan suatu kegiatan
atau untuk menyelesaikan suatu sasaran yang tertentu
Pengertian sistem menurut Wikipedia indonesia adalah sistem berasal dari bahasa Latin (systēma) dan bahasa Yunani (sustēma) adalah suatu kesatuan yang terdiri komponen atau elemen yang dihubungkan bersama untuk memudahkan aliran informasi, materi atau energi. Istilah ini sering dipergunakan untuk menggambarkan suatu set entitas yang berinteraksi, di mana suatu model matematika seringkali bisa dibuat.
INFORMASI
Menurut Gordon B.
Davis informasi adalah data yang diolah menjadi bentuk yang
memiliki arti bagi si penerima dan bermanfaat bagi pengambilan
keputusan saat ini atau mendatang.
Menurut Jhon G. Burch
informasi adalah hasil pembentukan penyusunan, pengorganisasian atau
pengubah data yang menambah tingkat pengetahuan.
1. Jenis-jenis
informasi :
- Formal : Informasi yang dihasilkan dalam organisasi.
- Informal : Informasi yang dihasilkan diluar organisasi.
2. Ciri-ciri informasi :
- Terbaru.
- Tepat waktu.
- Relevan.
- Konsisten.
- Penyajian dalam bentuk sederhana.
Fungsi Informasi :
- Untuk meningkatkan pengetahuan sipemakai.
- Untuk mengurangi ketidakpastian dalam pengambilan proses pengambil keputusan.
- Menggambarkan keadaan yang sebenarnya dari sesuatu hal.
Jumat, 06 April 2012
Tugas Softskill Terapan Komputer Perbankan
Tugas Softskill Terapan Komputer Perbankan
TUGAS 1.2
FUNGSI DAN PERANAN BANK
Jenis Bank Berdasarkan
Fungsinya
1
) Bank Sentral
Bank sentral yang
dimaksud adalah Bank Indonesia.
Bank Indonesia adalah
lembaga negara yang independen dalam melaksanakan tugas dan wewenangnya,
bebas
dari campur tangan pemerintah dan atau pihak lain, kecuali untuk hal-hal
yang
secara tegas diatur dalam undang-undang ini.
2 ) Bank Umum
Pengertian bank umum
menurut Peraturan Bank Indonesia No. 9/7/PBI/2007 adalah bank yang
melaksanakan
kegiatan usaha secara konvensional dan atau berdasarkan prinsip syariah
yang
dalam kegiatannya memberikan jasa dalam lalu lintas pembayaran. Jasa
yang
diberikan oleh bank umum bersifat umum, artinya dapat memberikan seluruh
jasa
perbankan yang ada. Bank umum sering disebut bank komersial (commercial
bank).
3 ) Bank Perkreditan
Rakyat (BPR)
BPR adalah bank yang melaksanakan
kegiatan usaha secara konvensional atau berdasarkan prinsip syariah yang
dalam
kegiatannya tidak memberikan jasa dalam lalu lintas pembayaran. Kegiatan
BPR
jauh lebih sempit jika dibandingkan dengan kegiatan bank umum.
Jenis Bank Berdasarkan
Kepemilikannya
Apabila ditinjau dari
segi kepemilikannya, jenis bank terdiri atas bank milik pemerintah, bank
milik
swasta nasional, dan bank milik swasta asing.
1 ) Bank Milik
Pemerintah
Bank pemerintah adalah
bank di mana baik akta pendirian maupun modalnya dimiliki oleh
pemerintah,
sehingga seluruh keuntungan bank dimiliki oleh pemerintah pula.
Contohnya Bank
Rakyat Indonesia (BRI), Bank Mandiri. Selain itu ada juga bank milik
pemerintah
daerah yang terdapat di daerah tingkat I dan tingkat II masing-masing
provinsi.
Contoh Bank DKI, Bank Jateng, dan sebagainya.
2 ) Bank Milik Swasta
Nasional
Bank swasta nasional
adalah bank yang seluruh atau sebagian besar modalnya dimiliki oleh
swasta
nasional serta akta pendiriannya pun didirikan oleh swasta, begitu pula
pembagian
keuntungannya juga dipertunjukkan untuk swasta pula. Contohnya Bank
Muamalat,
Bank Danamon, Bank Central Asia, Bank Lippo, Bank Niaga, dan lain-lain.
3 ) Bank Milik Asing
Bank jenis ini
merupakan cabang dari bank yang ada di luar negeri, baik milik swasta
asing
atau pemerintah asing. Kepemilikannya dimiliki oleh pihak luar negeri.
Contohnya ABN AMRO bank, City Bank, dan lain-lain.
Jenis Bank Berdasarkan
Kegiatan Operasionalnya
1 ) Bank Konvensional
Pengertian kata
“konvensional” menurut Kamus Umum Bahasa Indonesia adalah “menurut apa
yang
sudah menjadi kebiasaan”. Sementara itu, menurut Kamus Besar Bahasa
Indonesia
(KBBI) adalah “berdasarkan kesepakatan umum” seperti adat, kebiasaan,
kelaziman.
Berdasarkan pengertian
itu, bank konvensional adalah bank yang dalam operasionalnya menerapkan
metode
bunga, karena metode bunga sudah ada terlebih dahulu, menjadi kebiasaan
dan
telah dipakai secara meluas dibandingkan dengan metode bagi hasil.
Bank konvensional pada
umumnya beroperasi dengan mengeluarkan produk-produk untuk menyerap dana
masyarakat antara lain tabungan, simpanan deposito, simpanan giro;
menyalurkan
dana yang telah dihimpun dengan cara mengeluarkan kredit antara lain
kredit
investasi, kredit modal kerja, kredit konsumtif, kredit jangka pendek;
dan
pelayanan jasa keuangan antara lain kliring, inkaso, kiriman uang,
Letter of
Credit, dan jasa-jasa lainnya seperti jual beli surat berharga, bank
draft,
wali amanat, penjamin emisi, dan perdagangan efek.
Bank konvensional dapat
memperoleh dana dari pihak luar, misalnya dari nasabah berupa rekening
giro,
deposit on call, sertifikat deposito, dana transfer, saham, dan
obligasi.
Sumber ini merupakan pendapatan bank yang paling besar. Pendapatan bank
tersebut, kemudian dialokasikan untuk cadangan primer, cadangan
sekunder,
penyaluran kredit, dan investasi. Bank konvensional contohnya bank umum
dan
BPR. Kedua jenis bank tersebut telah kalian pelajari pada subbab
sebelumnya.
2 ) Bank Syariah
Sekarang ini banyak
berkembang bank syariah.
Bank syariah muncul di
Indonesia pada awal tahun 1990-an. Pemrakarsa pendirian bank syariah di
Indonesia dilakukan oleh Majelis Ulama Indonesia (MUI) pada tanggal 18 –
20
Agustus 1990.
Bank syariah adalah
bank yang beroperasi sesuai dengan prinsip-prinsip syariah Islam,
maksudnya
adalah bank yang dalam operasinya mengikuti ketentuan-ketentuan syariah
Islam,
khususnya yang menyangkut tata cara bermuamalah secara Islam.
Falsafah dasar
beroperasinya bank syariah yang menjiwai seluruh hubungan transaksinya
adalah
efesiensi, keadilan, dan kebersamaan. Efisiensi mengacu pada prinsip
saling
membantu secara sinergis untuk memperoleh keuntungan sebesar mungkin.
Keadilan mengacu pada
hubungan yang tidak dicurangi, ikhlas, dengan persetujuan yang matang
atas
proporsi masukan dan keluarannya. Kebersamaan mengacu pada prinsip
saling
menawarkan bantuan dan nasihat untuk saling meningkatkan produktivitas.
Kegiatan bank syariah
dalam hal penentuan harga produknya sangat berbeda dengan bank
konvensional.
Penentuan harga bagi
bank syariah didasarkan pada kesepakatan antara bank dengan nasabah
penyimpan dana sesuai dengan jenis simpanan dan jangka waktunya, yang
akan
menentukan besar kecilnya porsi bagi hasil yang akan diterima penyimpan.
Berikut ini prinsip-prinsip yang berlaku pada bank syariah.
a) Pembiayaan
berdasarkan prinsip bagi hasil (mudharabah).
b) Pembiayaan
berdasarkan prinsip penyertaan modal (musharakah).
c) Prinsip jual beli
barang dengan memperoleh keuntungan (murabahah).
d) Pembiayaan barang
modal berdasarkan sewa murni tanpa pilihan (ijarah).
e) Pilihan pemindahan
kepemilikan atas barang yang disewa dari pihak bank oleh pihak lain
(ijarah wa
iqtina).
Dalam rangka
menjalankan kegiatannya, bank syariah harus berlandaskan pada Alquran
dan
hadis. Bank syariah mengharamkan penggunaan harga produknya dengan bunga
tertentu. Bagi bank syariah, bunga bank adalah riba.
Peranan Bank
Dalam menjalankan
kegiatannya bank mempunyai peran penting dalam sistem keuangan, yaitu:
1. Pengalihan Aset (asset
transmutation) Yaitu pengalihan dana atau aset dari unit surplus ke unit
devisit. Dimana sumber dana yang diberikan pada pihak peminjam berasal
pemilik
dana yaitu unit surplus yang jangka waktunya dapat diatur sesuai dengan
keinginan pemilik dana. Dalam hal ini bank berperan sebagai pangalih
aset yang
likuid dari unit surplus (lender) kepada unit defisit (borrower).
2. Transaksi (transaction) Bank
memberikan berbagai kemudahan kepada pelaku ekonomi untuk melakukan
transaksi.
Dalam ekonomi modern, trnsaksi barang dan jasa tidak pernah terlepas
dari
transaksi keuangan. Untuk itu produk-produk yang dikeluarkan oleh bank
(giro,
tabungan, depsito, saham dan sebagainya)merupakan pengganti uang dan
dapat
digunakan sebagai alat pembayaran.
3. Likuiditas (liquidity) Unit
surplus dapat menempatkan dana yang dimilikinya dalam bentuk
produk-produk
berupa giro, tabungan, deposito, dan sebagainya. Produk-produk tersebut
masing-masing mempunyai tingkat likuiditas yang berbeda-beda. Untuk
kepentingn
likuiditas para pemilik dana dapat menempatkan dananya sesuai dengan
kebutuhan
dan kepentingannya. Dengan demikian bank memberikan fasilitas
pengelolaan
likuiditas kepada pihak yang mengalami surplus likuiditas dan
menyalurkannya
kepada pihak yang mengalami kekurangan likuiditas.
4. Efisiensi (efficiency) Peranan
bank sebagai broker adalah menemukan peminjam dan pengguna modal
tanpa mengubah produknya. Disini bank hanya memperlancar dan
mempertemukan
pihak-pihak yang saling membutuhkan. Adanya informasi yang tidak
simetris (asymmetric
information) antara peminjam dan investor menimbulkan masalah insentif.
Peran
bank menjadi penting untuk memecahkan masalah insentif tersebut. Untuk
itu
jelas peran bank dalam hal ini yaitu menjembatani dua pihak yang saling
berkepentingan untuk menyamakan informasi yang tidak sempurna, sehingga
terjadi
efisiensi biaya ekonomi. Peranan Bank Indonesia dalam Perbankan Pada
Bab II Pasal 4 point 1 UU Nomor 23 tahun 1999 tentang Bank Indonesia,
dikatakan
bahwa Bank Indonesia adalah Bank Sentral Republik Indonesia. Secara
umum,
fungsi bank sentral dalam sistem perbankan antara lain:
i.
Melaksanakan kebijakan moneter dan keuangan
ii.
Memberi nasehat pada pemerintah untuk soal-soal moneter dan keuangan
iii.
Melakukan pengawasan, pembinaan,dan pengaturan perbankan
iv.
Sebagai banker’s bank atau lender of last resort
v.
Memelihara stabilitas moneter
vi.
Melancarkan pembiayaan pembangunan ekonomi
vii.
Mendorong pengembangan perbankan dan sistem keuangan yang sehat.
PERANAN BANK
INDONESIA(BANK SENTRAL )DALAM PERBANKAN INDONESIA
Sebagai otoritas
moneter, perbankan dan sistem pembayaran, tugas utama Bank Indonesia
tidak saja
menjaga stabilitas moneter, namun juga stabilitas sistem keuangan
(perbankan
dan sistem pembayaran). Keberhasilan Bank Indonesia dalam menjaga
stabilitas
moneter tanpa diikuti oleh stabilitas sistem keuangan, tidak akan banyak
artinya dalam mendukung pertumbuhan ekonomi yang berkelanjutan.
Stabilitas
moneter dan stabilitas keuangan ibarat dua sisi mata uang yang tidak
dapat
dipisahkan. Kebijakan moneter memiliki dampak yang signifikan terhadap
stabilitas keuangan begitu pula sebaliknya, stabilitas keuangan
merupakan pilar
yang mendasari efektivitas kebijakan moneter. Sistem keuangan merupakan
salah
satu alur transmisi kebijakan moneter, sehingga bila terjadi
ketidakstabilan
sistem keuangan maka transmisi kebijakan moneter tidak dapat berjalan
secara
normal. Sebaliknya, ketidakstabilan moneter secara fundamental akan
mempengaruhi stabilitas sistem keuangan akibat tidak efektifnya fungsi
sistem
keuangan. Inilah yang menjadi latar belakang mengapa stabilitas sistem
keuangan
juga masih merupakan tugas dan tanggung jawab Bank Indonesia.
Bank Indonesia memiliki
lima peran utama dalam menjaga stabilitas sistem keuangan. Kelima peran
utama
yang mencakup kebijakan dan instrumen dalam menjaga stabilitas sistem
keuangan
itu adalah:
Pertama, Bank Indonesia
memiliki tugas untuk menjaga stabilitas moneter antara lain melalui
instrumen
suku bunga dalam operasi pasar terbuka. Bank Indonesia dituntut untuk
mampu
menetapkan kebijakan moneter secara tepat dan berimbang. Hal ini
mengingat
gangguan stabilitas moneter memiliki dampak langsung terhadap berbagai
aspek
ekonomi. Kebijakan moneter melalui penerapan suku bunga yang terlalu
ketat, akan cenderung bersifat mematikan kegiatan ekonomi. Begitu pula
sebaliknya. Oleh karena itu, untuk menciptakan stabilitas moneter, Bank
Indonesia telah menerapkan suatu kebijakan yang disebut inflation targeting
framework.
Kedua, Bank Indonesia
memiliki peran vital dalam menciptakan kinerja lembaga keuangan yang
sehat,
khususnya perbankan. Penciptaan kinerja lembaga perbankan seperti itu
dilakukan
melalui mekanisme
pengawasan
dan regulasi. Seperti halnya di negara-negara lain, sektor
perbankan memiliki pangsa yang dominan dalam sistem keuangan. Oleh sebab
itu,
kegagalan di sektor ini dapat menimbulkan ketidakstabilan keuangan dan
mengganggu perekonomian. Untuk mencegah terjadinya kegagalan tersebut,
sistem
pengawasan dan kebijakan perbankan yang efektif haruslah ditegakkan.
Selain
itu, disiplin pasar melalui kewenangan dalam pengawasan dan pembuat
kebijakan
serta penegakan hukum (law enforcement) harus dijalankan. Bukti yang ada
menunjukkan bahwa negara-negara yang menerapkan disiplin pasar, memiliki
stabilitas sistem keuangan yang kokoh. Sementara itu, upaya penegakan
hukum (law
enforcement) dimaksudkan untuk melindungi perbankan dan stakeholder
serta
sekaligus mendorong kepercayaan terhadap sistem keuangan. Untuk
menciptakan
stabilitas di sektor perbankan secara berkelanjutan, Bank Indonesia
telah
menyusun Arsitektur
Perbankan
Indonesia dan rencana implementasi
Basel
II.
Ketiga, Bank Indonesia
memiliki kewenangan untuk mengatur dan menjaga kelancaran sistem pembayaran.
Bila terjadi gagal bayar (failure to settle) pada salah satu peserta
dalam
sistem sistem pembayaran, maka akan timbul risiko potensial yang cukup
serius dan
mengganggu kelancaran sistem pembayaran. Kegagalan tersebut dapat
menimbulkan
risiko yang bersifat menular (contagion risk) sehingga menimbulkan
gangguan
yang bersifat sistemik. Bank Indonesia mengembangkan mekanisme dan
pengaturan
untuk mengurangi risiko dalam sistem pembayaran yang cenderung semakin
meningkat. Antara lain dengan menerapkan sistem pembayaran yang
bersifat real time atau dikenal dengan nama sistem RTGS (Real Time
Gross Settlement) yang dapat lebih meningkatkan keamanan dan kecepatan
sistem
pembayaran. Sebagai otoritas dalam sistem pembayaran, Bank Indonesia
memiliki
informasi dan keahlian untuk mengidentifikasi risiko potensial dalam
sistem
pembayaran.
Keempat, melalui
fungsinya dalam riset dan pemantauan, Bank Indonesia dapat mengakses
informasi-informasi yang dinilai mengancam stabilitas keuangan. Melalui
pemantauan secara macroprudential, Bank Indonesia dapat memonitor
kerentanan sektor keuangan dan mendeteksi potensi kejutan (potential
shock)
yang berdampak pada stabilitas sistem keuangan. Melalui riset, Bank
Indonesia
dapat mengembangkan instrumen dan indikator macroprudential untuk
mendeteksi kerentanan sektor keuangan. Hasil riset dan pemantauan
tersebut,
selanjutnya akan menjadi rekomendasi bagi otoritas terkait dalam
mengambil langkah-langkah
yang tepat untuk meredam gangguan dalam sektor keuangan.
Kelima, Bank Indonesia
memiliki fungsi sebagai jaring
pengaman
sistim keuangan melalui fungsi bank sentral sebagailender
of the last resort (LoLR). Fungsi LoLR merupakan peran tradisional Bank
Indonesia sebagai bank sentral dalam mengelola krisis guna menghindari
terjadinya ketidakstabilan sistem keuangan. Fungsi sebagai LoLR mencakup
penyediaan likuiditas pada kondisi normal maupun krisis. Fungsi ini
hanya
diberikan kepada bank yang menghadapi masalah likuiditas dan berpotensi
memicu
terjadinya krisis yang bersifat sistemik. Pada kondisi normal, fungsi
LoLR dapat
diterapkan pada bank yang mengalami kesulitan likuiditas temporer namun
masih
memiliki kemampuan untuk membayar kembali. Dalam menjalankan fungsinya
sebagai
LoLR, Bank Indonesia harus menghindari terjadinya moral hazard. Oleh
karena itu, pertimbangan risiko sistemik dan persyaratan yang ketat
harus
diterapkan dalam penyediaan likuiditas tersebut.
Tugas Softskill Terapan Komputer Perbankan
TUGAS 1.1
PENGERTIAN BANK
Asal dari kata bank
adalah dari bahasa Italia yaitu banca yang berarti tempat penukaran
uang. Secara umum pengertian bank adalah sebuah lembaga intermediasi
keuangan
yang umumnya didirikan dengan kewenangan untuk menerima simpanan uang,
meminjamkan uang, dan menerbitkan promes atau yang dikenal sebagai
banknote.
Sedangkan pengertian bank menurut Undang-undang Negara Republik Indonesia Nomor 10 Tahun 1998 Tanggal 10 November 1998 tentang perbankan, yang dimaksud dengan bank adalah badan usaha yang menghimpun dana dari masyarakat dalam bentuk simpanan dan menyalurkannya kepada masyarakat dalam bentuk kredit dan atau bentuk-bentuk lainnya dalam rangka meningkatkan taraf hidup rakyat banyak.
Sedangkan pengertian bank menurut Undang-undang Negara Republik Indonesia Nomor 10 Tahun 1998 Tanggal 10 November 1998 tentang perbankan, yang dimaksud dengan bank adalah badan usaha yang menghimpun dana dari masyarakat dalam bentuk simpanan dan menyalurkannya kepada masyarakat dalam bentuk kredit dan atau bentuk-bentuk lainnya dalam rangka meningkatkan taraf hidup rakyat banyak.
Dari pengertian bank
menurut Undang-undang Negara Republik Indonesia Nomor 10 Tahun 1998
dapat
disimpulkan bahwa usaha perbankan meliputi tiga kegiatan, yaitu
menghimpun
dana, menyalurkan dana, dan memberikan jasa bank lainnya. Kegiatan
menghimpun
dan menyalurkan dana merupakan kegiatan pokok bank sedangkan memberikan
jasa
bank lainnya hanya kegiatan pendukung. Kegiatan menghimpun dana, berupa
mengumpulkan dana dari masyarakat dalam bentuk simpanan giro, tabungan,
dan
deposito. Biasanya sambil diberikan balas jasa yang menarik seperti,
bunga dan
hadiah sebagai rangsangan bagi masyarakat agar lebih senang
menabung. Kegiatan
menyalurkan dana, berupa pemberian pinjaman kepada masyarakat. Sedangkan
jasa-jasa perbankan lainnya diberikan untuk mendukung kelancaran
kegiatan utama
tersebut.
Dari definisi bank
dapat ditarik kesimpulan, yaitu bank merupakan suatu lembaga dimana
kegiatannya
menghimpun dana dari masyarakat dalam bentuk simpanan, seperti tabungan,
deposito, maupun giro, dan menyalurkan dana simpanan tersebut kepada
masyarakat
yang membutuhkan, baik dalam bentuk kredit maupun bentuk-bentuk lainnya.
“Bank sebagai perantara
keuangan (financial intermediary)”
Maksudnya adalah bank
menjadi perantara keuangan antara pihak yang kelebihan dana (surplus
unit)
dengan pihak yang membutuhkan dana (defisit unit).
“Bank memiliki fungsi
sebagai “Agen Pembangunan” (Agent of Development)”
Sebagai badan usaha,
bank tidaklah semata-mata mengejar keuntungan (profit oriented), tetapi
bank
turut bertanggung jawab dalam pembangunan nasional dalam rangka
meningkatkan
taraf hidup rakyat banyak. Dalam hal ini bank juga memiliki tanggung
jawab
sosial.
Adanya bank tentunya
memberikan manfaat bagi banyak pihak, manfaat tersebut antara lain
Sebagai model
investasi, yang berarti, transaksi derivatif dapat dijadikan sebagai
salah satu
model berinvestasi. Walaupun pada umumnya merupakan jenis investasi
jangka
pendek (yield enhancement).
Sebagai cara lindung
nilai, yang berarti, transaksi derivatif dapat berfungsi sebagai salah
satu
cara untuk menghilangkan risiko dengan jalan lindung nilai (hedging),
atau
disebut juga sebagai risk management.
Informasi harga, yang
berarti, transaksi derivatif dapat berfungsi sebagai sarana mencari atau
memberikan informasi tentang harga barang komoditi tertentu dikemudian
hari
(price discovery).
Fungsi spekulatif, yang
berarti, transaksi derivatif dapat memberikan kesempatan spekulasi
(untung-untungan) terhadap perubahan nilai pasar dari transaksi
derivatif itu
sendiri.
Fungsi manajemen produksi
berjalan dengan baik dan efisien, yang berarti, transaksi derivatif
dapat
memberikan gambaran kepada manajemen produksi sebuah produsen dalam
menilai
suatu permintaan dan kebutuhan pasar di masa mendatang. Terlepas dari
funsi-fungsi perbankan (bank) yang utama atau turunannya, maka yang
perlu
diperhatikan untuk dunia perbankan, ialah tujuan secara filosofis dari
eksistensi bank di Indonesia. Hal ini sangat jelas tercermin dalam Pasal
empat
(4) Undang-Undang Nomor 10 Tahun 1998 yang menjelaskan, ”Perbankan
Indonesia
bertujuan menunjang pelaksanaan pembangunan nasional dalam rangka
meningkatkan
pemerataan, pertumbuhan ekonomi, dan stabilitas nasional ke arah
peningkatan
kesejahteraan rakyat banyak”. Meninjau lebih dalam terhadap kegiatan
usaha
bank, maka bank (perbankan) Indonesia dalam melakukan usahanya harus
didasarkan
atas asas demokrasi ekonomi yang menggunakan prinsip kehati-hatian. 4
Hal ini,
jelas tergambar, karena secara filosofis bank memiliki fungsi makro dan
mikro
terhadap proses pembangunan bangsa.
KLASIFIKASI BANK
>> Klasifikasi
bank berdasarkan fungsi atau status operasi <<
Melaksanakan kebijakan
moneter dan keuangan;
Memberi nasehat pada
pemerintah untuk soal-soal moneter dan keuangan;
Melakukan pengawasan,
pembinaan,dan pengaturan perbankan;
Sebagai banker’s bank
atau lender of last resort;
Memelihara stabilitas
moneter;
Melancarkan pembiayaan
pembangunan ekonomi;
Mendorong pengembangan
perbankan dan sistem keuangan yang sehat.
Dengan demikian ada dua
cara yang dapat ditempuh oleh bank dalam menjalankan usahanya, yaitu:
Secara konvensional.
Dalam hal ini bank
menggunakan cara-cara yang biasa dipraktekkan dalam dunia perbankan pada
umumnya, yaitu menggunakan instrumen “bunga” (interest). Bank akan
memberikan
jasa bunga tertentu kepada penabung, deposan, atau giran, di sisi lain
bank
akan mengenakan jasa atau biaya bunga juga kepada debitur, tentunya
dengan
tingkat yang lebih tinggi.
Prinsip Syariah
Pada butir 13 Pasal 1
UU Nomor 10 Tahun 1998 ini, dijelaskan bahwa “Prinsip Syariah adalah
aturan
perjanjian berdasarkan hukum islam antara bank dan pihak lain untuk
penyimpanan
dana dan atau pembiayaan kegiatan usaha, atau kegiatan lainnya yang
dinyatakan
sesuai dengan syariah, antara lain pembiayaan berdasarkan prinsip bagi
hasil
(mudharabah), pembiayaan berdasarkan prinsip penyertaan modal
(musharakah),
prinsip jual beli barang dengan memperoleh keuntungan (murabahah), atau
pembiayaan barang modal berdasarkan prinsip sewa murni tanpa pilihan
(ijarah),
atau dengan adanya pilihan pemindahan kepemilikan atas barang yang
disewa dari
pihak bank oleh pihak lain (ijarah wa iqtina).
>> Klasifikasi
bank berdasarkan kepemilikan <<
Bank Milik Negara
Adalah bank yang
seluruh sahamnya dimiliki oleh negara. Tahun 1999, lahir bank pemerintah
yang
baru yaitu Bank Mandiri, yang merupakan hasil merger atau penggabungan
bank-bank pemerintah yang ada sebelumnya.
Bank Pemerintah Daerah
Adalah bank yang
sahamnya dimiliki oleh Pemerintah Daerah. Bank milik Pemerintah Daerah
yang
umum dikenal adalah Bank Pembangunan Daerah (BPD), yang didirikan
berdasarkan
UU Nomor 13 Tahun 1962. Masing-masing Pemerintah Daerah telah memiliki
BPD
sendiri. Di samping itu beberapa Pemerintah Daerah memiliki Bank
Perkreditan
Rakyat (BPR) yaitu salah satu jenis bank yang dikenal melayani golongan
pengusaha mikro, kecil dan menengah dengan lokasi yang pada umumnya
dekat
dengan tempat masyarakat yang membutuhkan.
Bank Swasta Nasional
Setelah pemerintah
mengeluarkan paket kebijakan deregulasi pada bulan Oktober 1988 (Pakto
1988),
muncul ratusan bank-bank umum swasta nasional yang baru. Namun demikian,
bank-bank baru tersebut pada akhirnya banyak yang dilikuidasi oleh
pemerintah.
Bentuk hukum bank umum swasta nasional adalah Perseroan Terbatas (PT),
termasuk
di dalamnya Bank Umum Koperasi Indonesia (BUKOPIN), yang telah merubah
bentuk
hukumnya menjadi PT tahun 1993.
Bank Swasta Asing
Adalah bank-bank umum
swasta yang merupakan perwakilan (kantor cabang) bank-bank induknya di
negara
asalnya. Pada awalnya, bank-bank swasta asing hanya boleh beroperasi di
DKI
Jakarta saja. Namun setelah dikeluarkan Pakto 27, 1988, bank-bank swasta
asing
ini diperkenankan untuk membuka kantor cabang pembantu di delapan kota,
yaitu
Jakarta, Surabaya, Semarang, Bandung, Denpasar, Ujung Pandang (Makasar),
Medan,
dan Batam. Bank-bank asing ini menjalaskan fungsi sebagaimana layaknya
bank-bank umum swasta nasional, dan mereka tunduk pula pada
ketentuan-ketentuan
yang ditetapkan oleh Bank Indonesia.
Bank Umum Campuran
Bank campuran (joint
venture bank) adalah bank umum yang didirikan bersama oleh satu atau
lebih bank
umum yang berkedudukan di Indonesia dan didirikan oleh warga negara dan
atau
badan hukum Indonesia yang dimiliki sepenuhnya oleh warga negara
Indonesia,
dengan satu atau lebih bank yang berkedudukan di luar negeri.
>> Klasifikasi
bank berdasarkan segi penyediaan jasa <<
Bank Devisa
Bank devisa (foreign
exchange bank) adalah bank yang dalam kegiatan usahanya dapat melakukan
transaksi dalam valuta asing, baik dalam hal penghimpunan dan penyaluran
dana,
serta dalam pemberian jasa-jasa keuangan. Dengan demikian, bank devisa
dapat
melayani secara langsung transaksi-transaksi dalam skala internasional.
Bank Non Devisa
Bank umum yang masih
berstatus non devisa hanya dapat melayani transaki-transaksi di dalam
negeri (domestik).
Bank umum non devisa dapat meningkatkan statusnya menjadi bank devisa
setelah
memenuhi ketentuan-ketentuan antara lain: volume usaha minimal mencapai
jumlah
tertentu, tingkat kesehatan, dan kemampuannya dalam memobilisasi dana,
serta
memiliki tenaga kerja yang berpengalaman dalam valuta asing.
TUGAS DAN FUNGSI BANK
Tugas Bank
a.
Menetapkan dan melaksanakan kebijakan moneter
1. Menetapkan sasaran monter dengan memperhatikan laju inflasi yang ditetapkannya.
2. Melakukan pengendalian moneter dengan menggunakan cara-cara termasuk tetapi tidak terbatas pada :
- Operasi pasar terbuka di pasar uang, baik rupiah maupun valuta asing
- Penetapan tingkat diskonto
- Penetapan cadangan wajib minimum dan
- Pengaturan kredit dan pembiayaan
b. Mengatur dan menjaga kelancaran sistem pembayaran
1. Melaksanakan dan memberikan persetujuan dan izin atas jasa sisa pembayaran
2. Mewajibkan penyelenggara jasa sistem pembayaran untuk menyampaikan laporan tentang kegiatannya
3. Menetapkan penggunaan alat pembayaran
c. Mengatur dan mengawasi bank
1. Menetapkan sasaran monter dengan memperhatikan laju inflasi yang ditetapkannya.
2. Melakukan pengendalian moneter dengan menggunakan cara-cara termasuk tetapi tidak terbatas pada :
- Operasi pasar terbuka di pasar uang, baik rupiah maupun valuta asing
- Penetapan tingkat diskonto
- Penetapan cadangan wajib minimum dan
- Pengaturan kredit dan pembiayaan
b. Mengatur dan menjaga kelancaran sistem pembayaran
1. Melaksanakan dan memberikan persetujuan dan izin atas jasa sisa pembayaran
2. Mewajibkan penyelenggara jasa sistem pembayaran untuk menyampaikan laporan tentang kegiatannya
3. Menetapkan penggunaan alat pembayaran
c. Mengatur dan mengawasi bank
Fungsi Bank
Fungsi bank secara umum
adalah menghimpun dana dari masyrakat luas(funding) dan menyalurkan
dalam
bentuk pinjaman atau kredit(lending) untuk berbagai tujuan. Tetapi
sebenarnya
fungsi bank dapat dijelaskan dengan lebih spesifik seperti yang
diungkapkan
oleh Y. Sri Susilo, Sigit Triandaru, dan A. Totok Budi Santoso (2006),
yaitu
sebagai berikut :
-
Agent of Trust
Dasar utama kegiatan
perbankan adalah trust atau kepercayaan, baik dalam hal menghimpun dana
maupun
penyaluran dana.
-
Agent of Development
Kelancaran kegiatan
investasi, distribusi, konsumsi ini tidak lain adalah kegiatan
pembangunan
perekonomian masyarakat.
-
Agent of Service
Selain menghimpun dan
menyalurkan dana, bank juga memberikan penawaran jasa-jasa perbankan
yang lain
kepada masyarakat seperti jasa pengiriman uang , jasa penitipa n barang
berharga, dll.
Dalam kapasitasnya
sebagai bank sentral, Bank Indonesia mempunyai satu tujuan tunggal,
yaitu
mencapai dan memelihara kestabilan nilai rupiah. Kestabilan nilai rupiah
ini
mengandung dua aspek, yaitu kestabilan nilai mata uang terhadap barang
dan
jasa, serta kestabilan terhadap mata uang negara lain.
Aspek pertama tercermin pada perkembangan laju inflasi, sementara aspek kedua tercermin pada perkembangan nilai tukar rupiah terhadap mata uang negara lain. Perumusan tujuan tunggal ini dimaksudkan untuk memperjelas sasaran yang harus dicapai Bank Indonesia serta batas-batas tanggung jawabnya. Dengan demikian, tercapai atau tidaknya tujuan Bank Indonesia ini kelak akan dapat diukur dengan mudah.
Aspek pertama tercermin pada perkembangan laju inflasi, sementara aspek kedua tercermin pada perkembangan nilai tukar rupiah terhadap mata uang negara lain. Perumusan tujuan tunggal ini dimaksudkan untuk memperjelas sasaran yang harus dicapai Bank Indonesia serta batas-batas tanggung jawabnya. Dengan demikian, tercapai atau tidaknya tujuan Bank Indonesia ini kelak akan dapat diukur dengan mudah.
KEGIATAN BANK
Kegiatan bank umum
secara lengkap meliputi kegiatan sebagai berikut :
1. Menghimpun
Dana (Funding)
Kegiatan menghimpun
dana merupakan kegiatan membeli dana dari masyarakat. Kegiatan ini
dikenal juga
dengan kegiatan funding. Kegiatan membeli dana dapat dilakukan dengan
cara
menawarkan berbagai jenis simpanan. Simpanan sering disebut dengan nama
rekening
atau account. Jenis-jenis simpanan yang ada dewasa ini adalah:
a. Simpanan Giro
(Demand Deposit),
b. Simpanan
Tabungan (Saving Deposit),
c. Simpanan
Deposito (Time Deposit),
2. Menyalurkan
Dana (Lending)
Sebelum kredit
dikucurkan bank terlebih dulu menilai kelayakan kredit yang diajukan
oleh
nasabah. Kelayakan ini meliputi berbagai aspek penilaian. Penerima
kredit akan
dikenakan bunga kredit yang besarnya tergantung dari bank yang
menyalurkannya.
Besar kecilnya bunga kredit sangat mempengaruhi keuntungan bank,
mengingat
keuntungan utama bank adalah dari selisih bunga kredit dengan bunga
simpanan.
Secara umum jenis-jenis kredit yang ditawarkan meliputi :
a.
Kredit Investasi,
b.
Kredit Modal Kerja,
c.
Kredit Perdagangan
d.
Kredit Produktif,
e.
Kredit Konsumtif,
f.
Kredit Profesi.
3. Memberikan jasa-
jasa Bank Lainnya (Services)
Jasa-jasa bank lainnya
merupakan kegiatan penunjang untuk mendukung kelancaran kegiatan
menghimpun dan
menyalurkan dana. Sekalipun sebagai kegiatan penunjang, kegiatan ini
sangat
banyak memberikan keuntungan bagi bank dan nasabah, bahkan dewasa ini
kegiatan
ini memberikan kontribusi keuntungan yang tidak sedikit bagi keuntungan
bank,
apalagi keuntungan dari spread based semakin mengecil, bahkan cenderung
negatif
spread (bunga simpanan lebih besar dari bunga kredit).
Semakin lengkap
jasa-jasa bank yang dapat dilayani oleh suatu bank maka akan semakin
baik.
Kelengkapan ini ditentukan dari permodalan bank serta kesiapan bank
dalam
menyediakan SDM yang handal. Disamping itu ,juga perlu didukung oleh
kecanggihan teknologi yang dimilikinya. Dalam praktiknya jasa-jasa bank
yang
ditawarkan meliputi :
a. Kiriman
Uang (Transfer)
b. Kliring
(Clearing)
c.
Inkaso (Collection)
d.
Safe Deposit Box
e.
Bank Card (Kartu kredit)
f.
Bank Notes
g.
Bank Garansi
h. Bank
Draft
i.
Letter of Credit (L/C)
j.
Cek Wisata (Travellers Cheque)
k.
Menerima setoran-setoran.
l.
Melayani pembayaran-pembayaran.
m. Bermain
di dalam pasar modal.
Jumat, 07 Oktober 2011
Ekstitensi / berbagai Format IMAGE/FOTO
Dalam dunia komputer ,
kita mengenal berbagai macam format file .
Antara lain :
1.PSD(PhotoshopDocument)
Format file ini
merupakan format asli dokumen Adobe Photoshop. Format ini
mampumenyimpan informasi layer dan alpha channel yang terdapat pada
sebuah gambar,sehingga suatu saat dapat dibuka dan diedit kembali.
Format ini juga mampu menyimpangambar dalam beberapa mode warna yang
disediakan Photoshop. Anda dapat menyimpandengan format file ini jika
ingin mengeditnya kembali.
2.BMP(BitmapImage)
Format file ini
merupakan format grafis yang fleksibel untuk platform Windows
sehinggadapat dibaca oleh program grafis manapun. Format ini mampu
menyimpan informasidengan kualitas tingkat 1 bit samapi 24 bit.
Kelemahan format file ini adalah tidak mampumenyimpan alpha channel
serta ada kendala dalam pertukaran platform. Untuk membuatsebuah
objek sebagai desktop wallpaper, simpanlah dokumen Anda dengan format
file ini.Anda dapat mengkompres format file ini dengan kompresi RLE.
Format file ini mampumenyimpan gambar dalam mode warna RGB,
Grayscale, Indexed Color, dan Bitmap.
3.EPS(EncapsuledPostcript)
Format file ini
merupakan format yang sering digunakan untuk keperluan
pertukarandokumenantar program grafis. Selain itu, format file ini
sering pula digunakan ketika inginmencetak gambar. Keunggulan format
file ini menggunakan bahasa postscript sehinggaformat file ini
dikenali oleh hampir semua program persiapan cetak. Kelemahan format
fileini adalah tidak mampu menyimpan alpha channel, sehingga banyak
pengguna AdobePhotoshop menggunakan format file ini ketika gambar
yang dikerjakan sudah final. Formatfile ini mampu menyimpan gambar
dengan mode warna RGB, CMYK, Lab, Duotone,Grayscale, Indexed Color,
serta Bitmap. Selain itu format file ini juga mampu menyimpanclipping
path.
4.JPG/JPEG(JointPhotographicExpertGroup)
Format file ini
mampu mengkompres objek dengan tingkat kualitas sesuai dengan
pilihanyang disediakan. Format file sering dimanfaatkan untuk
menyimpan gambar yang akandigunakan untuk keperluan halaman web,
multimedia, dan publikasi elektronik lainnya.Format file ini mampu
menyimpan gambar dengan mode warna RGB, CMYK, danGrayscale. Format
file ini juga mampu menyimpan alpha channel, namun karenaorientasinya
ke publikasi elektronik maka format ini berukuran relatif lebih
kecildibandingkan dengan format file lainnya.JPEG adalah metode
standar yang digunakan dalam pengkompresian untuk photograpicsimages. JPEG singkatan dari Join
Photographics Expert Group sebuah kelompok yangmembikin standar
pengkompresian tersebut. JPEG di buat untuk loosy compressionimages. Umumnya file file yang
berformat JPEG mengunakan extensi .jpeg, .jpg, .jpe, .jfif, jif.
Selain itu JPEG juga mampu memberikan warna dengan kedalaman 24 Bits
atau setaradengan 16 juta warna. JPEG tidak ditujukan dalam urusan
file audio.Format JPEG (Joint Photographic Expert Group) adalah salah
satu alternatif selanjutnyayang dapat kita pakai untuk memperoleh
sebuah hasil yang memuaskan. Kelebihan dariformat JPEG (baca jey-peg)
adalah, dukungan warna yang lebih dari 16 juta atau 24 bit, sehingga
hasil yang maksimal darisebuah gambar dapat diperoleh fitur kompresi
kualitas gambar yang ditawarkan membuat saya dapat memilih besar
kecilnya file gambar yang akan di hasilkan nantinya dan tersedianya
fitur Progressive JPEG, yang mirip seperti interlacing pada GIF.
5
.GIF(GraphicInterchangeFormat)
Format file ini hanya
mampu menyimpan dalam 8 bit (hanya mendukung mode warnaGrayscale,
Bitmap dan Indexed Color). Format file ini merupakan format standar
untukpublikasi elektronik dan internet. Format file mampu menyimpan
animasi dua dimensiyang akan dipublikasikan pada internet, desain
halaman web dan publikasi elektronik.Format file ini mampu
mengkompres dengan ukuran kecil menggunakan kompresi LZW.Format GIF
(Graphic Interchange Format) merupakan format file yang paling
banyakdisarankan dan digunakan. Kelebihan Format ini antara lain
adalah : ukuran file yang dihasilkan relatif kecil mampu
menggabungkan beberapa gambar menjadi satu kesatuan dan
menampilkannyasecara bergantian (animasi) warna latar belakang
dapat dibuat transparan dan adanya teknologi interlacing yang akan
membuat sebuah file di load secara utuh dengankualitas yang
ditampilkan secara bertahap.
6.TIF(TaggedImageFormatFile)
Format file ini mampu
menyimpan gambar dengan kualitas hingga 32 bit. Format file
ini jugadapat digunakan untuk keperluan pertukaran antar
platform (PC, Machintosh, dan SiliconGraphic). Format file ini
merupakan salah satu format yang dipilih dan sangat disukai
olehparapengguna komputer grafis terutama yang berorientasi pada
publikasi (cetak). Hampirsemuaprogram yang mampu membaca format file
bitmap juga mampu membaca format file TIF.
7.PCX
Format file ini
dikembangkan oleh perusahaan bernama Zoft Cooperation. Format file
inimerupakan format yang fleksibel karena hampir semua program dalam
PC mampumembaca gambar dengan format file ini. Format file ini mampu
menyimpan informasi bitdepth sebesar 1 hingga 24 bit namun tidak
mampu menyimpan alpha channel. Format file ini mampu menyimpan gambar
dengan mode warna RGB, Grayscale, Bitmpa dan IndexedColor.
8.PDF(PortableDocumentFormat)
Format file ini digunakan
oleh Adobe Acrobat, dan dapat digunakan oleh grafik
berbasispixelmaupun vektor. Format file ini mampu menyimpan gambar
dengan mode warna RGB,CMYK,Indexed Color, Lab Color, Grayscale dan
Bitmap. Format file ini tidak mampu menyimpanalpha channel. Format
file ini sering menggunakan kompresi JPG dan ZIP, kecuali
untukmodewarna Bitmap yaitu menggunakan CCIT.
9.PNG(PortableNetworkGraphic)
Format file ini berfungsi
sebagai alternatif lain dari format file GIF. Format file
inidigunakanuntuk menampilkan objek dalam halaman web. Kelebihan dari
format file ini dibandingkandengan GIF adalah kemampuannya menyimpan
file dalam bit depth hingga 24 bit sertamampumenghasilkan latar
belakang (background) yang transparan dengan pinggiran yang
halus.Format file ini mampu menyimpan alpha channel.Format PNG
(Portable Network Graphic), Adapun beberapa kelebihan dari format
tersebutadalah, punya semua kelebihan GIF, kecuali animasi
fitur Interlacing 2 dimensi yang terbukti lebih baik jika
dibandingkan dengan interlacing milikGIF tersedianya 2 format file
yaitu PNG8 (256 warna) dan PNG24 yang membuat desainer dapatlebih
leluasa memilih kualitas gambar dan teknik kompresi lossless yang
digunakan akan menghasilkan ukuran file yang kecil dengantidak
mengalami penurunan kualitas gambar, bandingkan dengan JPEG
yangmenggunakan teknik kompresi lossy yang dipastikan akan membuat
kualitas gambarmenurun.
10.PIC(Pict)
Format file ini merupakan
standar dalam aplikasi grafis dalam Macintosh dan programpengolah
teks dengan kualitas menengah untuk transfer dokumen antar aplikasi.
Formatfile ini mampu menyimpan gambar dengan mode warna RGB dengan 1
alpha channelserta Indexed Color, Grayscale dan Bitmap tanpa alpha
channel. Format file ini jugamenyediakan pilihan bit antara 16 dan 32
bit dalam mode warna RGB.
11.TGA(Targa)
Format file ini didesain
untuk platform yang menggunakan Targa True Vision Video Board.Format
file ini mampu menyimpan gambar dengan mode warna RGB dalam 32 bit
serta 1alpha channel, juga Grayscale, Indexed Color, dan RGB dalam 16
atau 24 bit tanpa alpha channel. Format file ini berguna untuk
menyimpan dokumen dari hasil render dariprogram animasi dengan hasil
output berupa sequence seperti 3D Studio Max.
12.IFF(InterchangeFileFormat)
Format file ini umumnya
digunakan untuk bekerja dengan Video Toaster dan prosespertukaran
dokumentasi dari dan ke Comodore Amiga System. Format file ini
dikenalihampir semua program grafis yang terdapat dalam PC serta
mampu menyimpan gambardengan mode warna Bitmap. Format file ini tidak
mampu menyimpan alpha channel.
13.SCT(ScitexContinousTone)
Format file ini digunakan
untuk menyimpan dokumen dengan kualitas tinggi padakomputerScitex.
Format file ini mampu menyimpan gambar dengan mode warna RGB, CMYK,
danGrayscale namun tidak mampu menyimpan alpha channel.
14.PXR(Pixar)
Format file ini khusus
untuk pertukaran dokumen dengan Pixar Image Computer. Formatfile ini
mampu menyimpan gambar dengan mode warna RGB dan Grayscale dengan
1alpha channel
15.RAW
Format file ini merupakan
format file yang fleksibel untuk pertukaran dokumen antaraplikasidan
platform. Format file ini mampu menyimpan mode warna RGB, CMYK, dan
Grayscaledengan 1 alpha channel serta mode warna Multichannel, Lab
Color dan Duotone tanpaalpha channel.
6.DCS(DekstopColorSeparation)
Format file ini
dikembangkan oleh Quark dan merupakan format standar untuk
.eps.Format inimampu menyimpan gambar dengan mode warna Multichannel
dan CMYK dengan 1 alphachannel dan banyak spot channel. Format file
ini mampu menyimpan clipping path dansering digunakan untuk proses
percetakan (publishing). Ketika menyimpan file dalamformat ini maka
yang akan tersimpan adalah 4 channel dari gambar tersebut dan
1channel preview.
17.FORMATKOMPRESI
Beberapa program terutama
yang berorientasi pada publikasi elektronik dan
multimediaselalumemerlukan format file yang berukuran kecil agar
ketika dibuka tidak akan lambat. Untukkeperluan tersebut diperlukan
kompresi. Berikut ini format file yang berorientasi
publikasielektronik dan multimedia dengan kompresinya masing-masing.
a.
RLE (Run Length Encoding)
Kompresi ini mampu
mengkompres file tanpa menghilangkan detail. Digunakan
olehAdobePhotoshop, TIFF dan
sebagian besar program yang terdapat dalam Windows.
b.
LZW (Lemple-Zif-Welf)
Sama seperti kompresi RLE,
kompresi ini juga mampu mengkompres file tanpamenghilangkandetail.
Kompresi ini digunakan oleh TIFF, PDF, GIF, dan format yang
mendukungbahasa postscript. Kompresi ini sangat baik untuk
mengkompres gambar dengan areabesar yang menggunakan 1 warna.
c.
JPG (Joint Photographic Experts Group)
Format ini mengkompres
file dengan menghilangkan detail. Format file ini seringdigunakanoleh
JPG, PDF, dan format yang menggunakan bahasa postscript. Kompresi ini
sangatbaikdigunakan untuk
gambar dengan
continous tone seperti foto.
d.
CCIT
CCIT merupakan singkatan
dari bahasa Perancis yang dalam bahasa Inggris disebutInternational
Telegraph and Telekeyed Consultive Commitee. Kompresi ini
digunakanuntuk mengkompres gambar hitam putih, dan mampu mengkompres
file tanpamenghilangkan detailnya. Kompresi ini sering digunakan oleh
PDF dan format lain yangmenggunakan bahasa postscript.
Format yang
direkomendasikan oleh para desainer profesional adalah
PSD = untuk dokumen yang
masih ingin diedit kembali
EPS = untuk dokumen yang
sudah final untuk persiapan cetak
JPG = utk cetak dngn
kompresi d atas 8 bit & untuk foto dlm web dengankompresi di
bawah 5.
GIF = untuk ilustrasi dan animasi pada halaman web.
TIF = untuk cetak,
pertukaran dokumen antar platform serta sequence animas
Senin, 03 Oktober 2011
Definisi SIA
Definisi SIA :
Suatu komponen organisasi yang mengumpulkan, mengklasifikasikan, mengolah, menganalisa dan mengkomunikasikan informasi finansial dan pengambilan keputusan yang relevan bagi pihak luar perusahaan dan pihak ekstern.
Karakteristik SIA yang membedakannya dengan subsistem CBIS lainnya :
1. SIA melakasanakan tugas yang diperlukan
2. Berpegang pada prosedur yang relatif standar
3. Menangani data rinci
4. Berfokus historis
5. Menyediakan informasi pemecahan minimal
Fungsi Utama Sistem Informasi Akuntansi :
Ada 3 fungsi utama dari sistem informasi akuntansi bagi perusahaan, yaitu :
a. Mengumpulkan dan menyimpan data dari semua aktivitas dan transaksi perusahaan
b. Memproses data menjadi informasi yang berguna dalam pengambilan keputusan yang memungkinkan bagi
pihak manajemen untuk melakukan perencanaan, mengeksekusi perencanaan dan mengontrol aktivitas
c. Menyediakan kontrol yang cukup untuk menjaga aset dari organisasi, termasuk data. kontrol ini memastikan bahwa data akan tersedia ketika dibutuhkan dan data tersebut akurat dan dapat dipercaya.
Perbedaan SIA dan SIM :
• SIA mengumpulkan mengklasifikasikan, memproses, menganalisa dan mengkomunikasikan informasi keuangan sedang
• SIM mengumpulkan mengklasifikasikan, memproses, menganalisa dan mengkomunikasikan semua tipe informasi
2 komponen SIA
- Spesialis Informasi
- Akuntan
Contoh SIA sebagai pusat informasi perusahaan :
Bagian pemasaran mempertimbangkan untuk memperkenalkan jenis produk baru dalam jajaran produksi perusahaan, untuk itu bagian tersebut meminta laporan analisa perkiraan keuntungan yang dapat diperoleh dari usulan produk baru tersebut
Bagian SIA memproyeksikan perkiraan biaya dan perkiraan pendapatan yang berhubungan dengan produk tersebut, kemudian data yang diperoleh diproses oleh EDP. Setelah diproses hasilnya dikembalikan ke bagian SIA untuk kemudian diberikan ke bagian pemasaran.
Selanjutnya kedua bagian akan merundingkan hasil analisa tersebut untuk dicari keputusan yang sesuai.
Dari contoh diatas dapat ditemukan 2 aspek yang berhubungan dengan sistem bisnis modern yaitu :
1. Pentingnya komunikasi antar departemen/subsystem yang mengarah untuk tercapainya suatu keputusan.
2. Peranan SIA dalam menghasilkan informasi yang dapat membantu departemen lainnya untuk mengambil keputusan.
Informasi Akuntansi yang dihasilkan oleh SIA dibedakan menjadi 2, yaitu :
- informasi akuntansi keuangan, Informasi yang berbentuk laporan keuangan yang ditujukan kepada pihak extern.
- Informasi Akuntansi Manajemen, informasi yang berguna bagi manajemen dalam pengambilan keputusan.
Didalam Akuntansi Manajemen terdapat dua komponen yang digunakan bagi perencanaan dan pengendalian perusahaan, yaitu :
1. Sistem Akuntansi Biaya
2. Sistem Budgeting
Sistem Akuntansi Biaya
Digunakan untuk membantu manajemen dalam perencanaan dan pengawasan dari aktivitas pengadaan, proses distribusi dan penjualan
Budgeting
adalah proyeksi keuangan perusahaan untuk masa depan yang bermanfaat untuk menolong manajer dalam perencanaan dan pengawasan
Unsur-unsur yang dapat mempengaruhi penerapan SIA dalam perusahaan :
1. Analisa Perilaku
2. Metode kuantitatif
3. Komputer
Analisa Perilaku
Setiap sistem yang tertuangkan dalam kertas tidak akan efektif dalam penerapannya kecuali seorang akuntan dapat mengetahui kebutuhan akan orang-orang yang terlibat dalam sistem tersebut.
Akuntan tidak harus menjadi seorang psikolog, tapi cukup untuk mengerti bagaimana memotivasi orang-orang untuk mengarah kepada kinerja perusahaan yang positif.
Selain itu juga seorang akuntan harus menyadari bahwa setiap orang mempunyai persepsi yang berbeda-beda dalam menerima suatu informasi, sehingga informasi yang akan diberikan dapat didesain dan dikomunikasikan sesuai dengan perilaku (behavior) para pengambil keputusan.
Metode Kuantitatif
Dalam menyusun informasi, seorang akuntan harus menggunakan metode ini untuk meningkatkan efektifitas dan nilai dari informasi tersebut.
Komputer
Pada beberapa perusahaan, komputer telah digunakan untuk menggantikan pekerjaan rutin seorang akuntan, sehingga memberikan waktu yang lebih banyak kepada akuntan untuk dapat terlibat dalam proses pengambilan keputusan.
Suatu komponen organisasi yang mengumpulkan, mengklasifikasikan, mengolah, menganalisa dan mengkomunikasikan informasi finansial dan pengambilan keputusan yang relevan bagi pihak luar perusahaan dan pihak ekstern.
Karakteristik SIA yang membedakannya dengan subsistem CBIS lainnya :
1. SIA melakasanakan tugas yang diperlukan
2. Berpegang pada prosedur yang relatif standar
3. Menangani data rinci
4. Berfokus historis
5. Menyediakan informasi pemecahan minimal
Fungsi Utama Sistem Informasi Akuntansi :
Ada 3 fungsi utama dari sistem informasi akuntansi bagi perusahaan, yaitu :
a. Mengumpulkan dan menyimpan data dari semua aktivitas dan transaksi perusahaan
b. Memproses data menjadi informasi yang berguna dalam pengambilan keputusan yang memungkinkan bagi
pihak manajemen untuk melakukan perencanaan, mengeksekusi perencanaan dan mengontrol aktivitas
c. Menyediakan kontrol yang cukup untuk menjaga aset dari organisasi, termasuk data. kontrol ini memastikan bahwa data akan tersedia ketika dibutuhkan dan data tersebut akurat dan dapat dipercaya.
Perbedaan SIA dan SIM :
• SIA mengumpulkan mengklasifikasikan, memproses, menganalisa dan mengkomunikasikan informasi keuangan sedang
• SIM mengumpulkan mengklasifikasikan, memproses, menganalisa dan mengkomunikasikan semua tipe informasi
2 komponen SIA
- Spesialis Informasi
- Akuntan
Contoh SIA sebagai pusat informasi perusahaan :
Bagian pemasaran mempertimbangkan untuk memperkenalkan jenis produk baru dalam jajaran produksi perusahaan, untuk itu bagian tersebut meminta laporan analisa perkiraan keuntungan yang dapat diperoleh dari usulan produk baru tersebut
Bagian SIA memproyeksikan perkiraan biaya dan perkiraan pendapatan yang berhubungan dengan produk tersebut, kemudian data yang diperoleh diproses oleh EDP. Setelah diproses hasilnya dikembalikan ke bagian SIA untuk kemudian diberikan ke bagian pemasaran.
Selanjutnya kedua bagian akan merundingkan hasil analisa tersebut untuk dicari keputusan yang sesuai.
Dari contoh diatas dapat ditemukan 2 aspek yang berhubungan dengan sistem bisnis modern yaitu :
1. Pentingnya komunikasi antar departemen/subsystem yang mengarah untuk tercapainya suatu keputusan.
2. Peranan SIA dalam menghasilkan informasi yang dapat membantu departemen lainnya untuk mengambil keputusan.
Informasi Akuntansi yang dihasilkan oleh SIA dibedakan menjadi 2, yaitu :
- informasi akuntansi keuangan, Informasi yang berbentuk laporan keuangan yang ditujukan kepada pihak extern.
- Informasi Akuntansi Manajemen, informasi yang berguna bagi manajemen dalam pengambilan keputusan.
Didalam Akuntansi Manajemen terdapat dua komponen yang digunakan bagi perencanaan dan pengendalian perusahaan, yaitu :
1. Sistem Akuntansi Biaya
2. Sistem Budgeting
Sistem Akuntansi Biaya
Digunakan untuk membantu manajemen dalam perencanaan dan pengawasan dari aktivitas pengadaan, proses distribusi dan penjualan
Budgeting
adalah proyeksi keuangan perusahaan untuk masa depan yang bermanfaat untuk menolong manajer dalam perencanaan dan pengawasan
Unsur-unsur yang dapat mempengaruhi penerapan SIA dalam perusahaan :
1. Analisa Perilaku
2. Metode kuantitatif
3. Komputer
Analisa Perilaku
Setiap sistem yang tertuangkan dalam kertas tidak akan efektif dalam penerapannya kecuali seorang akuntan dapat mengetahui kebutuhan akan orang-orang yang terlibat dalam sistem tersebut.
Akuntan tidak harus menjadi seorang psikolog, tapi cukup untuk mengerti bagaimana memotivasi orang-orang untuk mengarah kepada kinerja perusahaan yang positif.
Selain itu juga seorang akuntan harus menyadari bahwa setiap orang mempunyai persepsi yang berbeda-beda dalam menerima suatu informasi, sehingga informasi yang akan diberikan dapat didesain dan dikomunikasikan sesuai dengan perilaku (behavior) para pengambil keputusan.
Metode Kuantitatif
Dalam menyusun informasi, seorang akuntan harus menggunakan metode ini untuk meningkatkan efektifitas dan nilai dari informasi tersebut.
Komputer
Pada beberapa perusahaan, komputer telah digunakan untuk menggantikan pekerjaan rutin seorang akuntan, sehingga memberikan waktu yang lebih banyak kepada akuntan untuk dapat terlibat dalam proses pengambilan keputusan.
Langganan:
Postingan (Atom)